 MOHAMMAD MOINUDDIN
নিজস্ব প্রতিবেদক
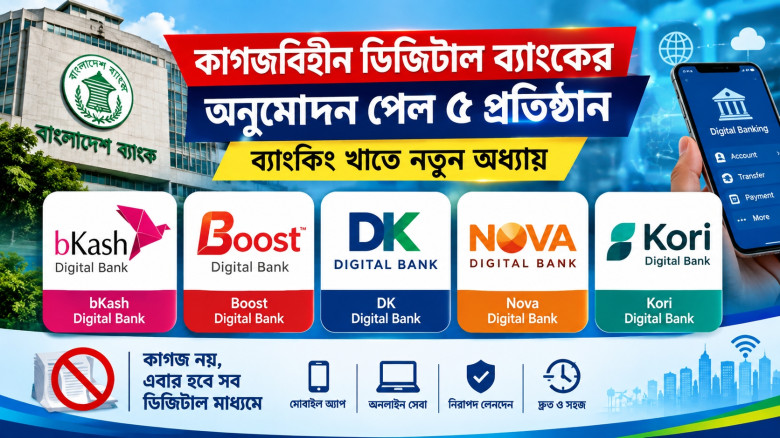
দেশের ব্যাংকিং ব্যবস্থায় ডিজিটাল সেবার পরিধি বাড়ানোর উদ্যোগ আরও এক ধাপ এগিয়েছে। অনলাইননির্ভর ব্যাংকিং কার্যক্রম পরিচালনার জন্য প্রস্তাবিত পাঁচটি প্রতিষ্ঠানকে প্রাথমিকভাবে ‘লেটার অব ইনটেন্ট’ বা সম্মতিপত্র দিয়েছে বাংলাদেশ ব্যাংক। এই সম্মতিপত্র পাওয়ার পর সংশ্লিষ্ট প্রতিষ্ঠানগুলো পূর্ণাঙ্গ ব্যাংকিং কার্যক্রম শুরুর জন্য প্রয়োজনীয় প্রযুক্তি, অবকাঠামো, ব্যবস্থাপনা ও নিয়ন্ত্রক শর্ত পূরণের প্রস্তুতি নিতে পারবে।
বাংলাদেশ ব্যাংকের এই সিদ্ধান্তকে দেশের আর্থিক খাতে প্রযুক্তিনির্ভর সেবা সম্প্রসারণের একটি গুরুত্বপূর্ণ পদক্ষেপ হিসেবে দেখা হচ্ছে। ডিজিটাল ব্যাংকের মূল ধারণা হলো, গ্রাহককে প্রচলিত ব্যাংকের শাখায় গিয়ে সেবা নেওয়ার ওপর কম নির্ভরশীল করা। মোবাইল অ্যাপ, ওয়েব প্ল্যাটফর্ম এবং অন্যান্য ডিজিটাল মাধ্যম ব্যবহার করে ব্যাংকিং সেবা দেওয়াই হবে এ ধরনের ব্যাংকের প্রধান বৈশিষ্ট্য।
প্রাথমিক সম্মতিপ্রাপ্ত প্রতিষ্ঠানগুলোর মধ্যে রয়েছে ডিকে ডিজিটাল ব্যাংক লিমিটেড, বিকাশ ডিজিটাল ব্যাংক, নোভা ডিজিটাল ব্যাংক, বুস্ট ডিজিটাল ব্যাংক এবং কড়ি ডিজিটাল ব্যাংক। এসব উদ্যোগের সঙ্গে বিভিন্ন দেশি-বিদেশি প্রতিষ্ঠান ও উদ্যোক্তার সম্পৃক্ততা রয়েছে।
ডিকে ডিজিটাল ব্যাংকের সঙ্গে ভুটানের ডিকে ব্যাংকের সংশ্লিষ্টতা রয়েছে। বিকাশ ডিজিটাল ব্যাংক প্রস্তাব করা হয়েছে মোবাইল আর্থিক সেবাদাতা প্রতিষ্ঠান বিকাশের উদ্যোগে। নোভা ডিজিটাল ব্যাংকের সঙ্গে বাংলালিংকের সম্পৃক্ততা রয়েছে। অন্যদিকে বুস্ট ডিজিটাল ব্যাংক রবি আজিয়াটার উদ্যোগে এবং কড়ি ডিজিটাল ব্যাংক টেকনোহ্যাভেনের প্রধান নির্বাহী হাবিবুল্লাহ এন করিমের প্রতিষ্ঠিত উদ্যোগ হিসেবে সামনে এসেছে।
বাংলাদেশ ব্যাংকের বোর্ড সভায় সংশ্লিষ্ট প্রস্তাবগুলো নিয়ে সিদ্ধান্ত নেওয়া হয়। তবে সম্মতিপত্র পাওয়াকে কোনোভাবেই পূর্ণাঙ্গ ব্যাংকিং লাইসেন্স হিসেবে দেখার সুযোগ নেই। এটি মূলত পরবর্তী ধাপে যাওয়ার জন্য একটি প্রাথমিক নিয়ন্ত্রক অনুমতি।
প্রাথমিক সম্মতিপত্র পাওয়ার পর প্রতিটি প্রতিষ্ঠানকে বাংলাদেশ ব্যাংকের নির্ধারিত বিভিন্ন শর্ত পূরণ করতে হবে। এর মধ্যে প্রযুক্তিগত অবকাঠামো, তথ্যপ্রযুক্তি নিরাপত্তা, পরিচালন কাঠামো, ঝুঁকি ব্যবস্থাপনা এবং অন্যান্য নিয়ন্ত্রক প্রয়োজনীয়তা অন্তর্ভুক্ত থাকতে পারে। এসব শর্ত যথাযথভাবে পূরণ করার পরই পূর্ণাঙ্গ লাইসেন্সের প্রক্রিয়া এগিয়ে যাবে।
ডিজিটাল ব্যাংক চালু হলে প্রচলিত ব্যাংকিং ব্যবস্থার তুলনায় গ্রাহকের সেবা গ্রহণের পদ্ধতিতে বড় ধরনের পরিবর্তন আসতে পারে। সাধারণ ব্যাংকের মতো বিভিন্ন এলাকায় শাখা স্থাপনের পরিবর্তে ডিজিটাল ব্যাংক মূলত অনলাইন প্ল্যাটফর্মকে কেন্দ্র করে কার্যক্রম পরিচালনা করবে। ফলে মোবাইল ফোন বা ইন্টারনেট ব্যবহার করেই গ্রাহকরা অনুমোদিত বিভিন্ন ব্যাংকিং সেবা পাওয়ার সুযোগ পাবেন।
হিসাব খোলা, অর্থ স্থানান্তর, পেমেন্ট, লেনদেনের তথ্য দেখা এবং অন্যান্য ব্যাংকিং সেবা ধীরে ধীরে ডিজিটাল পদ্ধতিতে পরিচালনার সুযোগ তৈরি হতে পারে। এতে গ্রাহকের ব্যাংকের শাখায় যাওয়ার প্রয়োজন কমতে পারে এবং অনেক ক্ষেত্রে সময় ও যাতায়াতের ব্যয়ও সাশ্রয় হওয়ার সম্ভাবনা রয়েছে।
ডিজিটাল ব্যাংকিংয়ের ক্ষেত্রে পরিচয় যাচাই ও গ্রাহকের তথ্য ব্যবস্থাপনাও প্রযুক্তিনির্ভর হওয়ার সুযোগ রয়েছে। ই-কেওয়াইসি বা ইলেকট্রনিক ‘নো ইওর কাস্টমার’ ব্যবস্থার মাধ্যমে গ্রাহকের পরিচয় যাচাই ও প্রয়োজনীয় তথ্য সংগ্রহের প্রক্রিয়া সহজ করা যেতে পারে। এর ফলে কাগজপত্রের ব্যবহার কমানোর পাশাপাশি তথ্য সংরক্ষণ ও যাচাইয়ের কাজ আরও দ্রুত করার সুযোগ তৈরি হবে।
তবে ডিজিটাল ব্যাংকের সেবা কতটা কার্যকর হবে, তা অনেকাংশেই নির্ভর করবে সংশ্লিষ্ট প্রতিষ্ঠানের প্রযুক্তিগত সক্ষমতা ও গ্রাহকসেবার মানের ওপর। শুধু অ্যাপ বা ওয়েবসাইট চালু করলেই একটি প্রতিষ্ঠান পূর্ণাঙ্গ ডিজিটাল ব্যাংক হয়ে যাবে না। ব্যাংকিং কার্যক্রম পরিচালনার জন্য প্রয়োজনীয় মূলধন, প্রযুক্তি, দক্ষ জনবল, ঝুঁকি ব্যবস্থাপনা ও নিরাপত্তা কাঠামো নিশ্চিত করতে হবে।
বাংলাদেশ ব্যাংকের ডিজিটাল ব্যাংক নীতিমালা অনুযায়ী, একটি ডিজিটাল ব্যাংকের ন্যূনতম পরিশোধিত মূলধনের শর্ত রয়েছে ৩০০ কোটি টাকা। পাশাপাশি কেন্দ্রীয় ব্যাংকের নির্ধারিত অন্যান্য শর্তও পূরণ করতে হবে। অর্থাৎ ডিজিটাল ব্যাংক প্রতিষ্ঠার ক্ষেত্রে আর্থিক সক্ষমতার পাশাপাশি শক্তিশালী প্রযুক্তিগত ও প্রশাসনিক কাঠামোও প্রয়োজন হবে।
দেশে ডিজিটাল ব্যাংকিংয়ের বিস্তারের ফলে ছোট উদ্যোক্তা ও ব্যাংকিং সেবার বাইরে থাকা জনগোষ্ঠীর জন্য নতুন সুযোগ তৈরি হতে পারে। বিশেষ করে যেসব এলাকায় প্রচলিত ব্যাংকের শাখা কম, সেসব এলাকার মানুষ ডিজিটাল মাধ্যম ব্যবহার করে আর্থিক সেবার সঙ্গে যুক্ত হওয়ার সুযোগ পেতে পারেন।
ছোট ব্যবসায়ী ও উদ্যোক্তাদের ক্ষেত্রেও দ্রুত ডিজিটাল লেনদেন এবং অন্যান্য আর্থিক সেবা গুরুত্বপূর্ণ ভূমিকা রাখতে পারে। এর ফলে আর্থিক অন্তর্ভুক্তি বাড়ানোর পাশাপাশি দেশের অর্থনীতিতে আনুষ্ঠানিক ব্যাংকিং ব্যবস্থার পরিধি আরও বিস্তৃত হওয়ার সম্ভাবনা রয়েছে।
তবে ডিজিটাল ব্যাংকিংয়ের সঙ্গে কিছু গুরুত্বপূর্ণ ঝুঁকিও রয়েছে। অনলাইনভিত্তিক লেনদেন বাড়ার সঙ্গে সঙ্গে সাইবার হামলা, প্রতারণা, ব্যক্তিগত তথ্যের অপব্যবহার এবং অনলাইন জালিয়াতির ঝুঁকি মোকাবিলার প্রয়োজনীয়তাও বাড়বে। তাই গ্রাহকের অর্থ ও ব্যক্তিগত তথ্য সুরক্ষায় আধুনিক নিরাপত্তা ব্যবস্থা নিশ্চিত করা ডিজিটাল ব্যাংকগুলোর অন্যতম গুরুত্বপূর্ণ দায়িত্ব হবে।
গ্রাহকের আস্থা অর্জনও নতুন ব্যাংকগুলোর জন্য বড় চ্যালেঞ্জ হতে পারে। কোনো প্রযুক্তিগত সমস্যা, নিরাপত্তা দুর্বলতা বা সেবায় দীর্ঘস্থায়ী বিঘ্ন তৈরি হলে গ্রাহকের মধ্যে নেতিবাচক প্রভাব পড়তে পারে। তাই নিরবচ্ছিন্ন সেবা, দ্রুত অভিযোগ নিষ্পত্তি এবং শক্তিশালী সাইবার নিরাপত্তা ব্যবস্থা নিশ্চিত করা অত্যন্ত গুরুত্বপূর্ণ হবে।
বাংলাদেশে মোবাইল ফোন ও ইন্টারনেট ব্যবহারের বিস্তারের সঙ্গে সঙ্গে মানুষের আর্থিক লেনদেনের ধরনও দ্রুত পরিবর্তিত হচ্ছে। মোবাইল ফাইন্যান্সিয়াল সার্ভিস, অনলাইন ব্যাংকিং, কিউআর পেমেন্টসহ বিভিন্ন ডিজিটাল আর্থিক সেবা ইতোমধ্যে সাধারণ মানুষের দৈনন্দিন জীবনে জায়গা করে নিয়েছে। এর সঙ্গে পূর্ণাঙ্গ ডিজিটাল ব্যাংক যুক্ত হলে দেশের আর্থিক খাতে প্রযুক্তির ব্যবহার আরও বাড়তে পারে।
একই সঙ্গে নতুন ডিজিটাল ব্যাংকের উপস্থিতি প্রচলিত ব্যাংকগুলোকেও প্রযুক্তিনির্ভর সেবা আরও উন্নত করতে উৎসাহিত করতে পারে। গ্রাহক ধরে রাখতে ব্যাংকগুলোকে দ্রুত সেবা, সহজ লেনদেন, উন্নত অ্যাপ ও নিরাপদ ডিজিটাল প্ল্যাটফর্ম তৈরিতে আরও গুরুত্ব দিতে হতে পারে।
তবে পাঁচটি প্রতিষ্ঠান কবে থেকে পূর্ণাঙ্গ ব্যাংকিং কার্যক্রম শুরু করবে, তা এখনই নিশ্চিত করে বলা যাচ্ছে না। কারণ প্রাথমিক সম্মতিপত্র পাওয়ার পরও তাদের সামনে বেশ কিছু নিয়ন্ত্রক ও প্রস্তুতিমূলক ধাপ রয়েছে। বাংলাদেশ ব্যাংকের নির্ধারিত শর্ত পূরণ এবং প্রয়োজনীয় অনুমোদন পাওয়ার পরই পূর্ণাঙ্গ কার্যক্রম শুরুর সুযোগ তৈরি হবে।
সব মিলিয়ে, বাংলাদেশের ব্যাংকিং খাতে ডিজিটাল ব্যাংকের যাত্রা প্রযুক্তিনির্ভর আর্থিক সেবার নতুন সম্ভাবনা তৈরি করছে। গ্রাহকের সময় ও খরচ কমানো, ব্যাংকিং সেবাকে আরও সহজলভ্য করা এবং আর্থিক অন্তর্ভুক্তি বাড়ানোর ক্ষেত্রে এই উদ্যোগ গুরুত্বপূর্ণ ভূমিকা রাখতে পারে।
তবে এর সফলতা নির্ভর করবে প্রযুক্তিগত সক্ষমতা, গ্রাহকসেবা, সাইবার নিরাপত্তা, তথ্যের গোপনীয়তা এবং বাংলাদেশ ব্যাংকের নিয়ন্ত্রক নির্দেশনা কতটা কার্যকরভাবে বাস্তবায়ন করা হয় তার ওপর। প্রাথমিক সম্মতিপ্রাপ্ত পাঁচ প্রতিষ্ঠান এখন এসব প্রস্তুতি সম্পন্ন করে পরবর্তী নিয়ন্ত্রক অনুমোদনের দিকে এগিয়ে যাবে।